Domain gewerbeansiedlungen.de kaufen?
Wir ziehen mit dem Projekt
gewerbeansiedlungen.de um.
Sind Sie am Kauf der Domain
gewerbeansiedlungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbeansiedlungen.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
TFORMer Designer v7.5 - 2 ArbeitsplätzeTFORMer Designer v7.5 - 2 Arbeitsplätze Erstellen Sie professionelle Etiketten und Formulare mit TFORMer Designer v7.5 , der führenden Softwarelösung für Etikettendesign und Formularerstellung. Diese Lizenz ermöglicht es Ihnen, die Software gleichzeitig auf zwei Arbeitsplätzen zu nutzen, um effiziente und hochwertige Druckvorlagen zu erstellen. Produktbeschreibung TFORMer Designer v7.5 bietet umfassende Funktionen für das Design und die Verwaltung von Etiketten und Formularen. Mit einer benutzerfreundlichen Oberfläche und leistungsstarken Werkzeugen können Sie schnell und präzise Druckvorlagen erstellen, die den spezifischen Anforderungen Ihres Unternehmens entsprechen. Diese Lizenz für zwei Arbeitsplätze ermöglicht es mehreren Benutzern, gleichzeitig an Projekten zu arbeiten und Designs zu optimieren. Hauptmerkmale Unterstützung für mehrere Benutzer und gleichzeitiges Arbeiten auf zw...935,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
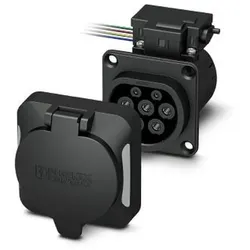
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268355Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2120,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
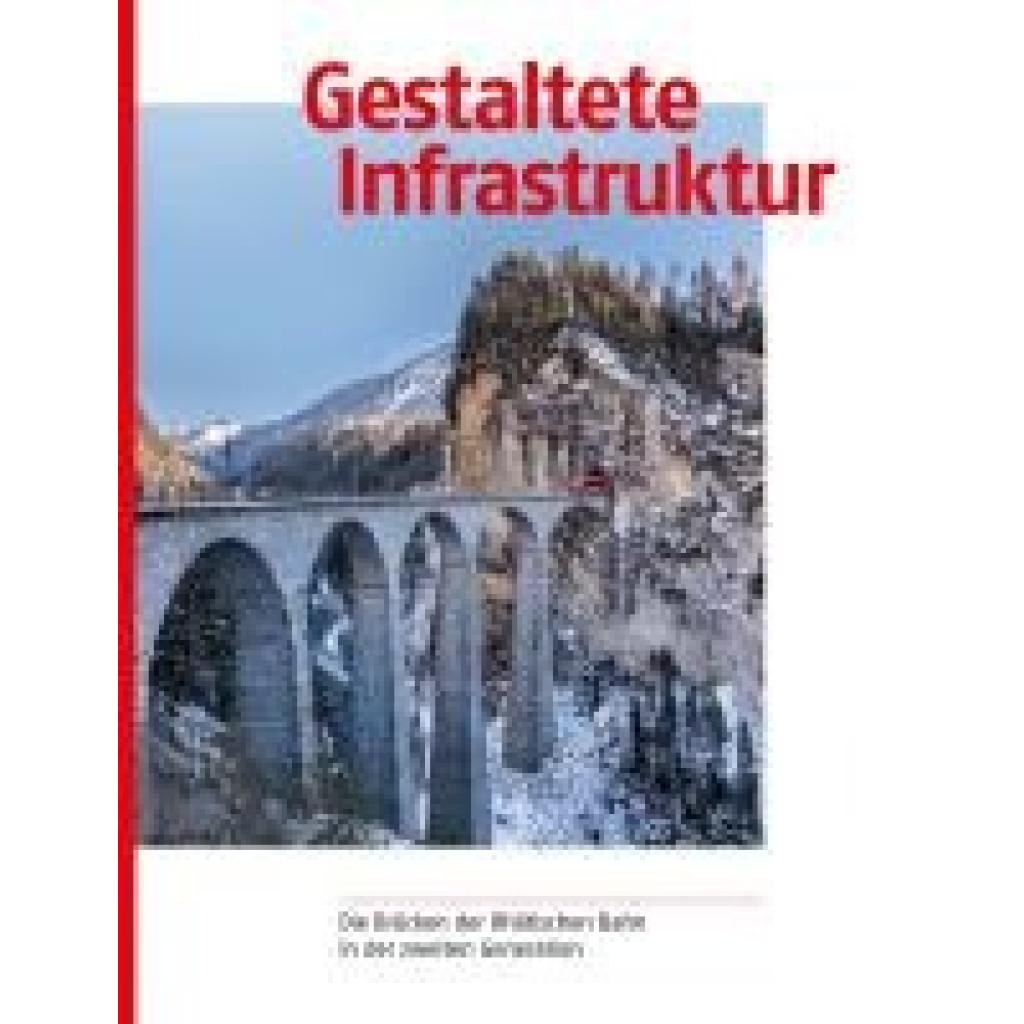
Baumann, Karl: Gestaltete InfrastrukturGestaltete Infrastruktur , Die Brücken der Rhätischen Bahn in der zweiten Generation , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Autoren: Baumann, Karl~Hegner-van Rooden, Clementine, Seitenzahl/Blattzahl: 240, Abbildungen: 130 farbige und 50 s/w-Abbildungen, Keyword: Aldo Chitvanni; Andreas Galmarini; Balz Amrein; Brückenbau; Christian Florin; Claudio Tschuor; Clementine Hegner-van Rooden; Eisenbahn; Eisenbahnbrücken; Erhalt und Erneuerung; Franz Looser; Fredy Fanger; Gabriel Derungs; Gebirgsbahn; Graubünden; Infrastruktur; Ingenieurbau; Jürg Conzett; Karl Baumann; Landwasserviadukt; Langwieserviadukt; Markus Schneider; Michael Egger; Monika Schenk; Nicola Pitaro; Rafael Wyrsch; Renato Fasciati; Rhätische Bahn; Schweiz; UNESCO Welterbe Albulabahn; UNESCO Welterbe Berninabahn, Fachschema: Graubünden~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 232, Höhe: 24, Gewicht: 1672, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
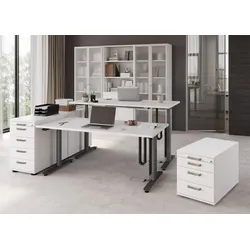
Büroeinrichtung 2 Arbeitsplätze FremmaBüroeinrichtung für zwei Arbeitsplätze Fremma Die Ausstattung eines Arbeitsraums für zwei Arbeitsplätze erfordert sorgfältige Überlegung, um eine harmonische Umgebung zu schaffen, die die Produktivität steigert und gleichzeitig höchsten Komfort bietet. Die ergonomische Gestaltung der Büroeinrichtung 2 Arbeitsplätze sorgt dafür, dass Sie sich den ganzen Tag wohlfühlen und Ihre Aufgaben mit Leichtigkeit bewältigen. Standardausstattung: + zwei Schreibtische elektrisch verstellbar, Tischplatte 120x80 cm. + Bluetooth-Steuerung. + Aktenschrank 5 OH. + zwei Standcontainer. + ein Rollcontainer. + Streifengriffe. + 2 Jahre Garantie. Lieferumfang: Schreibtisch (B x H x T cm) ca. 120 x 63-127 x 80 Aktenschrank 5 OH (B x H x T cm) ca. 240 x 200,4 x 42 Standcontainer (B x H x T cm) ca. 42,8 x 72-76 x 80 Rollcontainer (B x H x T cm) ca. 42,8 x 51,2 x 80 Lieferung: Büroeinrichtung 2 Arbeitsplätze Fremma wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Vertragen und Montage auch vor Ort gegen Aufpreis möglich. Bei Vertragen vor Ort oder Aufstellservice vor Ort Verlängerung der Lieferzeit um zwei Wochen. Das Vertragen und Aufbau übernimmt eine Möbelspedition. Spitzenprodukt made in Germany mit kurzer Lieferzeit.5890,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
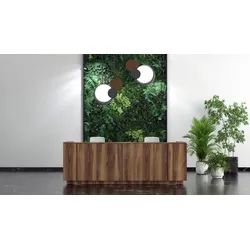
Empfangstheke 2 Arbeitsplätze BG-LineaEmpfangstheke mit zwei Arbeitsplätzen BG-Linea Diese Theke ist die perfekte Wahl für Ihre Rezeption oder Ihren Empfangsbereich. Die klare Formgebung entsteht durch die geradlinige Gestaltung und die subtile Kombination von Materialien und Oberflächen. Die Theke ist mit Arbeitsplätzen für zwei Personen ausgestattet. Standardausstattung: + Tischplatte, Oberplatte und Front in Melamin. + Höhennivellierung. + 10 Jahre Herstellergarantie. Maße in cm: Höhe: ca. 110 Breite: ca. 321 Tiefe: ca. 102 Lieferung: Empfangstheke 2 Arbeitsplätze BG-Linea wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung inkl. Vertragen, Montageservice, Entsorgung der Verpackung. Dieses Produkt besteht aus 14 Paketen. Gewicht: ca. 325,1 kg. Aufbauanleitung: Empfangstheke 2 Arbeitsplätze BG-Linea Premiumprodukt aus namhafter Produktion.2240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TFORMer Designer v7.5 - 2 ArbeitsplätzeTFORMer Designer v7.5 - 2 Arbeitsplätze Erstellen Sie professionelle Etiketten und Formulare mit TFORMer Designer v7.5 , der führenden Softwarelösung für Etikettendesign und Formularerstellung. Diese Lizenz ermöglicht es Ihnen, die Software gleichzeitig auf zwei Arbeitsplätzen zu nutzen, um effiziente und hochwertige Druckvorlagen zu erstellen. Produktbeschreibung TFORMer Designer v7.5 bietet umfassende Funktionen für das Design und die Verwaltung von Etiketten und Formularen. Mit einer benutzerfreundlichen Oberfläche und leistungsstarken Werkzeugen können Sie schnell und präzise Druckvorlagen erstellen, die den spezifischen Anforderungen Ihres Unternehmens entsprechen. Diese Lizenz für zwei Arbeitsplätze ermöglicht es mehreren Benutzern, gleichzeitig an Projekten zu arbeiten und Designs zu optimieren. Hauptmerkmale Unterstützung für mehrere Benutzer und gleichzeitiges Arbeiten auf zw...935,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268355Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2120,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Baumann, Karl: Gestaltete InfrastrukturGestaltete Infrastruktur , Die Brücken der Rhätischen Bahn in der zweiten Generation , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20241024, Produktform: Leinen, Autoren: Baumann, Karl~Hegner-van Rooden, Clementine, Seitenzahl/Blattzahl: 240, Abbildungen: 130 farbige und 50 s/w-Abbildungen, Keyword: Aldo Chitvanni; Andreas Galmarini; Balz Amrein; Brückenbau; Christian Florin; Claudio Tschuor; Clementine Hegner-van Rooden; Eisenbahn; Eisenbahnbrücken; Erhalt und Erneuerung; Franz Looser; Fredy Fanger; Gabriel Derungs; Gebirgsbahn; Graubünden; Infrastruktur; Ingenieurbau; Jürg Conzett; Karl Baumann; Landwasserviadukt; Langwieserviadukt; Markus Schneider; Michael Egger; Monika Schenk; Nicola Pitaro; Rafael Wyrsch; Renato Fasciati; Rhätische Bahn; Schweiz; UNESCO Welterbe Albulabahn; UNESCO Welterbe Berninabahn, Fachschema: Graubünden~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 232, Höhe: 24, Gewicht: 1672, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268358Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2133,13 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.